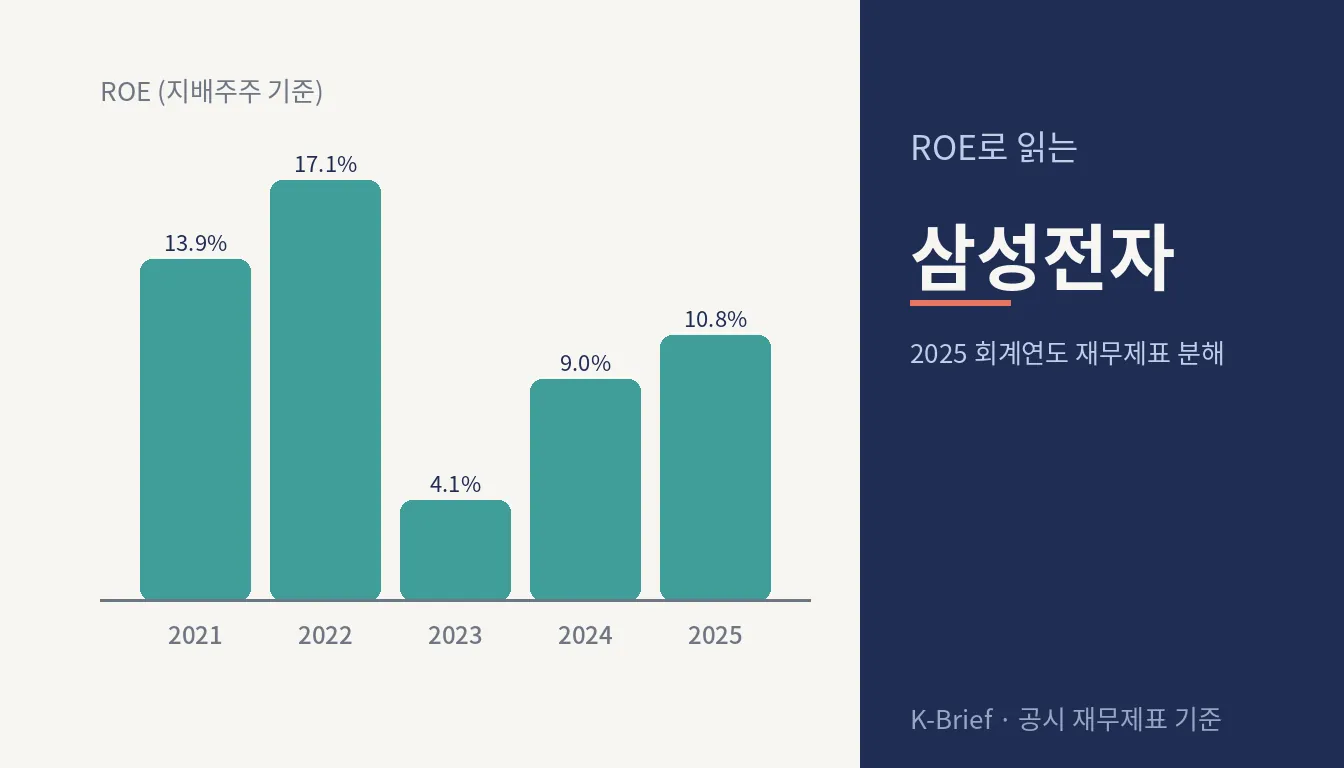
한 줄 요약 삼성전자의 2025년 ROE(지배주주 순이익 ÷ 평균 지배주주 자본)는 10.8%로, 2024년 9.0%보다 1.8%p 높다. 순이익률이 11.2%에서 13.3%로 2.1%p 오른 것이 변화분의 대부분(+1.7%p)을 차지했고, 총자산회전율은 0.62배로 같았으며 재무레버리지는 1.30배에서 1.33배로 소폭 올랐다.
이 글은 공시 재무제표의 숫자를 계산해 정리한 정보이며, 투자 권유나 주가 전망이 아닙니다.
회사와 자료 기준
| 회사 | 삼성전자(005930, 코스피) |
| 업종 | 반도체·전자(메모리·시스템반도체, 스마트폰, TV·가전, 디스플레이) |
| 회계연도 | 2021~2025년(12월 결산), 평균값 계산을 위해 2020년 말 재무상태표 포함 |
| 사용한 보고서 | 회사 IR 사이트(images.samsung.com)에 게시된 연결재무제표에 대한 감사보고서, 제53기(2021)~제57기(2025) |
| 감사인 | 2021~2022년 안진회계법인, 2023~2025년 삼정회계법인(모두 적정의견) |
| 연결/별도 | 연결 기준. ROE는 지배기업 소유주 귀속 순이익과 지배기업 소유주지분으로 계산 |
| 단위 | 억원(백만원 단위 원문을 100으로 나눠 반올림), 비율은 소수점 1자리, 배수는 소수점 2자리 |
재무상태표와 손익계산서 값은 각 연도 보고서의 "당기" 열과 다음 해 보고서의 "전기" 열을 대조해 2021~2024년 모두 일치함을 확인했다. 다섯 개 회계연도 모두 연결손익계산서에 중단영업 항목은 없었다.
ROE 5년 추이
| 연도 | 지배주주 순이익 | 평균 지배주주 자본 | ROE(평균자본) | ROE(기말자본) |
|---|---|---|---|---|
| 2021 | 392,438 | 2,819,540 | 13.9% | 13.2% |
| 2022 | 547,300 | 3,207,119 | 17.1% | 15.9% |
| 2023 | 144,734 | 3,492,100 | 4.1% | 4.1% |
| 2024 | 336,214 | 3,724,607 | 9.0% | 8.6% |
| 2025 | 442,610 | 4,080,004 | 10.8% | 10.4% |
5년 평균 ROE는 11.0%다. 2022년 17.1%가 가장 높고 2023년 4.1%가 가장 낮아, 두 해 사이 차이는 12.9%p다. 분모인 지배주주 자본은 2020년 말 2,676,703억원에서 2025년 말 4,243,133억원으로 58.5% 늘었고, 분자인 지배주주 순이익은 2021년 392,438억원, 2022년 547,300억원, 2023년 144,734억원, 2024년 336,214억원, 2025년 442,610억원으로 움직였다. 자본이 매년 늘어나는 구조여서 기말자본 기준 ROE는 평균자본 기준보다 0~1.2%p 낮다.
ROE는 어디서 왔나: 듀폰 분해
| 연도 | 순이익률 | 총자산회전율 | 재무레버리지 | 곱(=ROE) |
|---|---|---|---|---|
| 2021 | 14.0% | 0.69배 | 1.43배 | 13.9% |
| 2022 | 18.1% | 0.69배 | 1.36배 | 17.1% |
| 2023 | 5.6% | 0.57배 | 1.29배 | 4.1% |
| 2024 | 11.2% | 0.62배 | 1.30배 | 9.0% |
| 2025 | 13.3% | 0.62배 | 1.33배 | 10.8% |
3단계로 나누면 5년 동안 ROE의 움직임은 거의 전부 순이익률에서 나왔다. 2022년에서 2023년으로 ROE가 12.9%p 내려갈 때 순이익률 하락(18.1%→5.6%)이 11.8%p, 회전율 하락(0.69→0.57배)이 0.9%p, 레버리지 하락이 0.2%p를 설명한다(순차 대체 방식). 2023년에서 2024년으로 4.9%p 오를 때는 순이익률 상승이 4.1%p, 회전율 상승이 0.7%p였고, 2024년에서 2025년으로 1.8%p 오를 때는 순이익률이 1.7%p, 레버리지가 0.2%p, 회전율이 −0.1%p였다. 재무레버리지는 1.29~1.43배 범위에서 2021년 이후 낮아지는 쪽으로 움직였는데, 부채총계가 2021년 말 1,217,212억원에서 2023년 말 922,281억원으로 줄어든 뒤 2025년 말 1,306,218억원으로 다시 늘었기 때문이다. 매출은 2025년 3,336,059억원으로 2021년보다 19.3% 많지만 평균 총자산이 34.4% 늘어, 회전율은 0.69배에서 0.62배로 낮아졌다.
| 연도 | 세금부담률 | 이자부담률 | 영업이익률 | 회전율 | 레버리지 | 곱(연결순이익 기준 ROE) |
|---|---|---|---|---|---|---|
| 2021 | 0.748 | 1.033 | 18.5% | 0.69배 | 1.43배 | 14.2% |
| 2022 | 1.198 | 1.071 | 14.4% | 0.69배 | 1.36배 | 17.4% |
| 2023 | 1.407 | 1.676 | 2.5% | 0.57배 | 1.29배 | 4.4% |
| 2024 | 0.918 | 1.147 | 10.9% | 0.62배 | 1.30배 | 9.2% |
| 2025 | 0.914 | 1.135 | 13.1% | 0.62배 | 1.33배 | 11.1% |
5단계 표의 세금부담률은 연결 당기순이익(비지배지분 몫 포함) ÷ 세전이익이어서, 곱은 연결순이익 기준 ROE가 되고 지배주주 기준 ROE보다 0.2~0.3%p 높다(2025년 지배주주 몫은 연결순이익의 97.9%). 세금부담률이 2022년 1.198, 2023년 1.407로 1을 넘는 것은 두 해의 법인세비용이 음수(법인세수익)였기 때문이다. 2022년에는 세전이익 464,405억원에 법인세 −92,136억원(세전이익의 −19.8%), 2023년에는 세전이익 110,063억원에 법인세 −44,808억원(−40.7%)이 더해져 당기순이익이 세전이익보다 커졌다. 2024~2025년 유효세율은 8.2%, 8.6%다. 이자부담률(세전이익 ÷ 영업이익)은 다섯 해 모두 1을 넘는데, 금융수익·지분법이익 등 영업외손익이 양수였다는 뜻이다. 2023년 1.676은 영업이익 65,670억원에 영업외손익 44,393억원이 더해진 결과다. 영업이익률은 2021년 18.5%에서 2023년 2.5%로 내려간 뒤 2025년 13.1%다.
ROE의 질
| 연도 | 영업활동현금흐름 | 당기순이익 | 현금전환율 | 영업외손익 비중 | 자기주식 취득 | 취득액 ÷ 기초 지배주주 자본 |
|---|---|---|---|---|---|---|
| 2021 | 651,054 | 399,074 | 1.63배 | 3.2% | – | 0.0% |
| 2022 | 621,813 | 556,541 | 1.12배 | 6.6% | – | 0.0% |
| 2023 | 441,374 | 154,871 | 2.85배 | 40.3% | – | 0.0% |
| 2024 | 729,826 | 344,514 | 2.12배 | 12.8% | 18,118 | 0.5% |
| 2025 | 853,151 | 452,068 | 1.89배 | 11.9% | 81,893 | 2.1% |
영업활동현금흐름은 5년 내내 당기순이익의 1.12~2.85배였고, 5년 누적 3,297,220억원은 같은 기간 당기순이익 합계 1,907,068억원의 1.73배다. 현금 유출이 없는 감가상각비가 2021년 312,852억원에서 2025년 436,057억원으로 매년 늘어난 것이 차이의 큰 부분을 차지한다. 영업외손익 비중((세전이익 − 영업이익) ÷ 세전이익)은 2023년 40.3%가 가장 높은데, 영업이익이 65,670억원으로 줄어든 해에 영업외손익 44,393억원이 세전이익의 40%를 차지한 것이다. 2025년 영업외손익은 58,804억원으로 금액은 가장 크지만 세전이익 494,815억원에 대한 비중은 11.9%다.
자기주식 취득은 2021~2023년 연결현금흐름표에 나타나지 않고, 2024년 18,118억원, 2025년 81,893억원이 있다. 2025년 취득액은 기초 지배주주 자본의 2.1%다. 2025년 2월 이사회 결의로 보통주 50,144,628주와 우선주 6,912,036주(취득원가 30,490억원)가 소각되었고, 유통 보통주식수는 2024년 말 5,940,082,550주에서 2025년 말 5,827,808,935주로 1.89% 줄었다. 2024~2025년 자기주식 취득이 없었다고 가정해 평균자본에 두 해 취득액을 더하면 2025년 ROE는 10.7%로, 실제 10.8%와 0.1%p 차이다. 즉 자본 축소가 2025년 ROE를 끌어올린 효과는 소수점 첫째 자리에서 0.1%p 수준이다.
ROE는 이어질 수 있는 구조인가: 배당·유보·레버리지
| 연도 | 배당(지배주주 귀속) | 배당성향 | 유보율 | 지속가능성장률 | ROA | ROE − ROA | ROIC(보조) |
|---|---|---|---|---|---|---|---|
| 2021 | 204,807 | 52.2% | 47.8% | 6.7% | 9.9% | 4.0%p | 19.1% |
| 2022 | 98,094 | 17.9% | 82.1% | 14.0% | 12.7% | 4.3%p | – |
| 2023 | 98,094 | 67.8% | 32.2% | 1.3% | 3.4% | 0.7%p | – |
| 2024 | 98,094 | 29.2% | 70.8% | 6.4% | 7.1% | 1.9%p | 9.7% |
| 2025 | 98,087 | 22.2% | 77.8% | 8.4% | 8.4% | 2.5%p | 11.9% |
배당은 연결자본변동표의 지배기업 소유주지분 배당(그 해 자본에서 빠진 금액으로, 전년도 결산배당과 당해 분기배당이 섞여 있다)을 썼고, 연결현금흐름표의 배당금 지급액(비지배지분 배당 포함)은 2025년 98,972억원으로 1% 안쪽에서 차이가 난다. 2021년 배당 204,807억원은 다른 네 해(각 98,087~98,094억원)의 2.09배다. 배당성향(배당 ÷ 지배주주 순이익)은 2023년 67.8%가 가장 높은데, 배당 금액은 2022년과 같고 순이익이 4분의 1 수준으로 줄어 생긴 숫자다. 지속가능성장률(ROE × 유보율)은 2022년 14.0%, 2023년 1.3%, 2025년 8.4%로 ROE와 같은 방향으로 움직였다. ROA(연결 당기순이익 ÷ 평균 자산총계)는 2025년 8.4%로 ROE 10.8%와 2.5%p 차이가 나며, 이 차이가 레버리지 1.33배의 기여분이다. 보조 지표 ROIC(세후영업이익 ÷ (자본총계 + 총차입금 − 현금및현금성자산 − 단기금융상품), 기말 기준)는 법인세비용이 양수인 2021·2024·2025년만 계산했고, 2022~2023년은 유효세율이 음수여서 생략했다.
다른 비율로 본 재무 상태
| 연도 | 매출 성장률 | 영업이익률 | 부채비율 | 유동비율 | 이자보상배율 | 재고자산 회전일수 | 매출채권 회전일수 | 잉여현금흐름 |
|---|---|---|---|---|---|---|---|---|
| 2021 | +18.1% | 18.5% | 39.9% | 247.6% | 119.65배 | 48일 | 47일 | 179,833 |
| 2022 | +8.1% | 14.4% | 26.4% | 278.9% | 56.85배 | 57일 | 46일 | 127,509 |
| 2023 | −14.3% | 2.5% | 25.4% | 258.8% | 7.06배 | 73일 | 51일 | −134,739 |
| 2024 | +16.2% | 10.9% | 27.9% | 243.3% | 36.20배 | 63일 | 49일 | 215,763 |
| 2025 | +10.9% | 13.1% | 29.9% | 232.8% | 71.97배 | 57일 | 52일 | 377,930 |
매출은 2023년 한 해 14.3% 줄었고 나머지 네 해는 8.1~18.1% 늘었다. 부채비율(부채총계 ÷ 자본총계)은 25.4~39.9% 범위이고, 2025년 말 총차입금(단기차입금 + 유동성장기부채 + 장기차입금 + 사채)은 252,391억원으로 현금및현금성자산과 단기금융상품 합계 1,258,214억원보다 1,005,823억원 적다. 이자보상배율(영업이익 ÷ 이자비용, 금융비용 주석의 이자비용 기준)은 2023년 7.06배에서 2025년 71.97배로 움직였는데, 영업이익이 6.6배로 늘고 이자비용은 9,303억원에서 6,058억원으로 줄었기 때문이다. 재고자산 회전일수(평균 재고자산 ÷ 매출액 × 365, 매출원가 대신 매출액 기준)는 2023년 73일이 가장 길고 2025년 57일이며, 매출채권 회전일수는 46~52일 범위다. 유형자산 취득은 5년 누적 2,530,924억원으로 같은 기간 영업활동현금흐름의 76.8%를 차지했고, 잉여현금흐름(영업활동현금흐름 − 유형자산 취득)은 2023년 한 해 −134,739억원이었다가 2025년 377,930억원으로 5년 중 가장 크다.
ROE 읽을 때 주의할 점
법인세가 음수인 해의 순이익. 당기순이익 = 세전이익 − 법인세비용이므로, 법인세비용이 음수(법인세수익)이면 당기순이익이 세전이익보다 커진다. 삼성전자의 2023년은 영업이익 65,670억원, 세전이익 110,063억원, 당기순이익 154,871억원으로 단계마다 숫자가 커졌다. 2023년 ROE 4.1%를 세전이익으로 계산하면 3.2%, 영업이익으로 계산하면 1.9%가 된다. ROE만 보면 어느 단계에서 이익이 만들어졌는지 보이지 않는다.
평균자본과 기말자본. 자본이 늘어나는 회사는 기말자본 기준 ROE가 평균자본 기준보다 낮게 나온다. 2022년에는 지배주주 자본이 한 해 16.5% 늘어 두 값이 17.1%와 15.9%로 1.2%p 벌어졌고, 자본 증가가 2.3%에 그친 2023년에는 둘 다 4.1%였다.
자본 축소 효과. 자기주식 취득·소각으로 자본이 줄면 이익이 같아도 ROE가 올라간다. 삼성전자는 2024~2025년 합계 100,011억원을 자기주식 취득에 썼지만 2025년 말 지배주주 자본 4,243,133억원의 2.4% 규모여서, 위에서 계산한 대로 2025년 ROE에 미친 효과는 0.1%p다. 자본 대비 취득 비율이 두 자릿수인 회사라면 같은 계산의 결과가 달라진다.
업종별 레버리지 차이. 재무레버리지 1.3~1.4배는 부채비율 25~40%에 대응하는 수준이다. 이 글의 ROE 10.8% 중 레버리지가 기여한 부분(ROE − ROA)은 2.5%p이고 나머지 8.4%p는 ROA다. 레버리지가 3배를 넘는 업종의 ROE와 숫자만 비교하면 분모 구조의 차이를 놓치게 되므로, ROA와 레버리지를 따로 놓고 봐야 한다.
계산 기준
| 지표 | 산식 | 입력값 출처 |
|---|---|---|
| ROE | 지배기업 소유주 귀속 순이익 ÷ ((기초 + 기말 지배기업 소유주지분) ÷ 2) | 연결손익계산서, 연결재무상태표 |
| 순이익률 / 총자산회전율 / 재무레버리지 | 지배주주 순이익 ÷ 매출액 / 매출액 ÷ 평균 자산총계 / 평균 자산총계 ÷ 평균 지배주주 자본 | 같음 |
| 세금부담률 / 이자부담률 / 영업이익률 | 연결 당기순이익 ÷ 세전이익 / 세전이익 ÷ 영업이익 / 영업이익 ÷ 매출액 | 연결손익계산서 |
| 현금전환율 / 영업외손익 비중 | 영업활동현금흐름 ÷ 연결 당기순이익 / (세전이익 − 영업이익) ÷ 세전이익 | 연결현금흐름표, 연결손익계산서 |
| 자본 축소 효과 | 자기주식 취득액 ÷ 기초 지배주주 자본; 취득액을 평균자본에 되돌려 넣은 ROE와 비교 | 연결현금흐름표, 연결자본변동표 |
| 배당성향 / 유보율 / 지속가능성장률 | 지배기업 소유주지분 배당 ÷ 지배주주 순이익 / 1 − 배당성향 / ROE × 유보율 | 연결자본변동표 |
| ROA / ROIC | 연결 당기순이익 ÷ 평균 자산총계 / 영업이익 × (1 − 법인세비용 ÷ 세전이익) ÷ (자본총계 + 총차입금 − 현금및현금성자산 − 단기금융상품), 기말 기준 | 연결손익계산서, 연결재무상태표 |
| 부채비율 / 유동비율 / 이자보상배율 | 부채총계 ÷ 자본총계 / 유동자산 ÷ 유동부채 / 영업이익 ÷ 이자비용(금융비용 주석) | 연결재무상태표, 주석(금융수익 및 금융비용) |
| 회전일수 / 잉여현금흐름 | 평균 재고자산(또는 평균 매출채권) ÷ 매출액 × 365 / 영업활동현금흐름 − 유형자산의 취득 | 연결재무상태표, 연결현금흐름표 |
| 연도 | 매출액 | 영업이익 | 세전이익 | 법인세비용 | 당기순이익 | 지배주주 순이익 | 자산총계 | 부채총계 | 지배주주 자본 | 자본총계 |
|---|---|---|---|---|---|---|---|---|---|---|
| 2020(말) | – | – | – | – | – | – | 3,782,357 | 1,022,877 | 2,676,703 | 2,759,480 |
| 2021 | 2,796,048 | 516,339 | 533,518 | 134,444 | 399,074 | 392,438 | 4,266,212 | 1,217,212 | 2,962,377 | 3,048,999 |
| 2022 | 3,022,314 | 433,766 | 464,405 | −92,136 | 556,541 | 547,300 | 4,484,245 | 936,749 | 3,451,861 | 3,547,496 |
| 2023 | 2,589,355 | 65,670 | 110,063 | −44,808 | 154,871 | 144,734 | 4,559,060 | 922,281 | 3,532,338 | 3,636,779 |
| 2024 | 3,008,709 | 327,260 | 375,297 | 30,784 | 344,514 | 336,214 | 5,145,319 | 1,123,399 | 3,916,876 | 4,021,921 |
| 2025 | 3,336,059 | 436,011 | 494,815 | 42,747 | 452,068 | 442,610 | 5,669,421 | 1,306,218 | 4,243,133 | 4,363,203 |
단위: 억원. 모든 계산은 백만원 단위 원문 수치로 한 뒤 표시 단위로 반올림했다. 자산총계 = 부채총계 + 자본총계, 세전이익 − 법인세비용 = 당기순이익이 다섯 해 모두 성립함을 확인했다. 시가총액은 거래소 공식 자료로 확인하지 못해 시장 지표(PBR·PER)는 생략했다.
자주 묻는 질문
ROE가 4%에서 11%로 오르면 회사가 바뀐 것인가? 듀폰 분해로 보면 어느 요인이 움직였는지 알 수 있다. 삼성전자의 2023년 4.1%와 2025년 10.8%는 회전율(0.57→0.62배)과 레버리지(1.29→1.33배)의 차이는 작고 순이익률(5.6%→13.3%)의 차이가 대부분이다. 매출 1원당 남는 이익이 달라진 것이며, 자산을 쓰는 속도나 부채 구조가 달라진 것은 아니다.
듀폰 3단계와 5단계의 곱이 다른 이유는? 이 글의 3단계는 지배주주 순이익, 5단계는 연결 당기순이익(비지배지분 포함)으로 계산했다. 2025년 비지배지분 순이익 9,458억원이 연결순이익의 2.1%여서 두 ROE가 10.8%와 11.1%로 갈린다. 5단계에 "지배주주 몫 비율(97.9%)"을 여섯 번째 요인으로 곱하면 3단계 값과 같아진다.
영업활동현금흐름이 순이익의 2배 가까운 것은 어떤 뜻인가? 감가상각비처럼 비용으로 잡히지만 현금이 나가지 않는 항목이 많으면 현금흐름이 순이익보다 커진다. 삼성전자의 2025년 감가상각비 436,057억원은 당기순이익 452,068억원과 비슷한 규모다. 대신 그 설비를 유지하려면 유형자산 취득(2025년 475,222억원)으로 현금이 다시 나가므로, 잉여현금흐름까지 함께 봐야 한 해에 남은 현금을 알 수 있다.
함께 보면 좋은 글
출처(회사 IR 사이트 게시 원문, 2026년 11월 11일 확인)
제57기(2025) 연결재무제표에 대한 감사보고서(2026.2.12, 삼정회계법인) · 제56기(2024) 연결재무제표에 대한 감사보고서(2025.2.18, 삼정회계법인) · 제55기(2023) 연결재무제표에 대한 감사보고서(2024.2.19, 삼정회계법인) · 제54기(2022) 연결재무제표에 대한 감사보고서(2023.2.15, 안진회계법인) · 제53기(2021) 연결재무제표에 대한 감사보고서(2022.2.16, 안진회계법인)
K-Brief는 금융투자업자가 아니며 이 글은 특정 종목의 매매를 권유하지 않습니다. 수치는 공시 자료 기준이며 계산 과정의 오류가 있을 수 있으니 원문에서 확인하세요. 작성 기준일: 2026년 11월 11일.