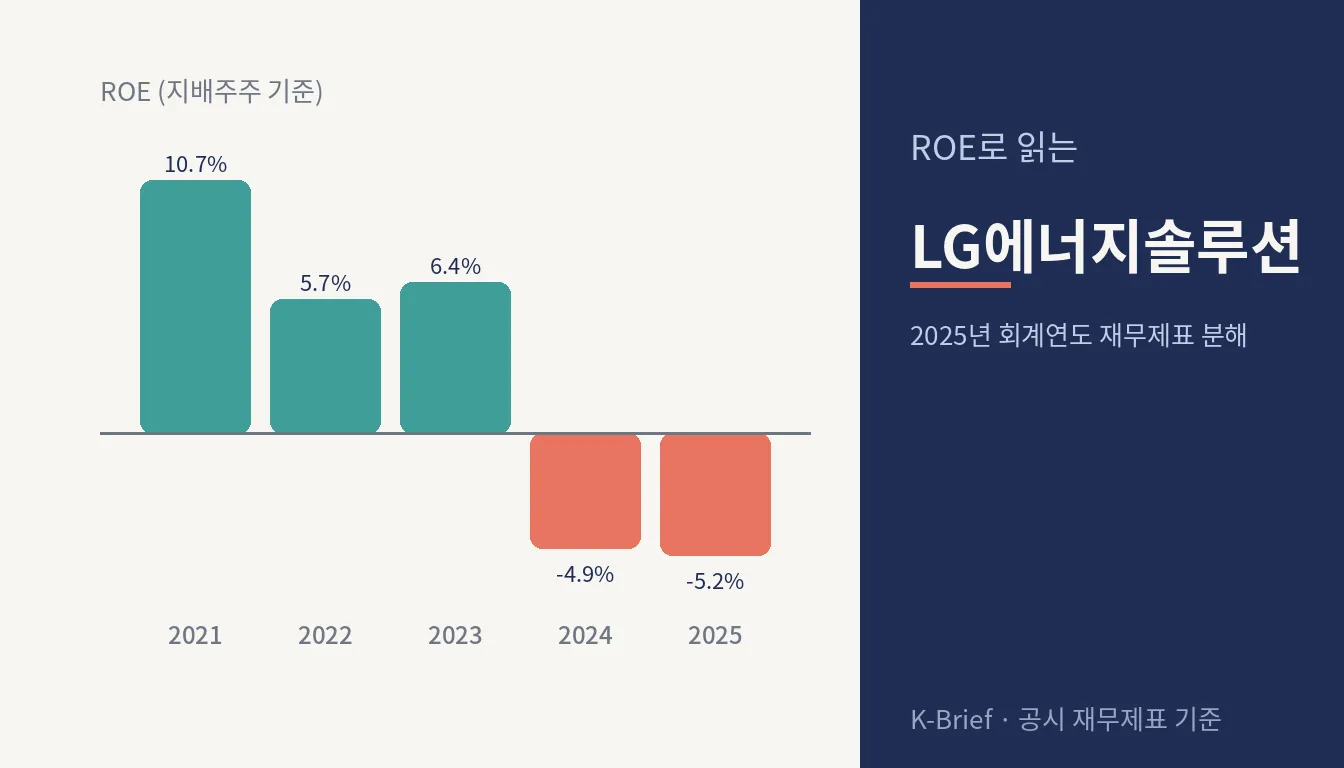
한 줄 요약 LG에너지솔루션의 2025년 ROE(지배기업 소유주 귀속 순이익 ÷ 평균 지배기업 소유주지분)는 -5.2%입니다. 연결 당기순이익은 808억원으로 양수였지만, 그중 비지배지분 귀속분이 1조1,536억원이어서 지배기업 소유주 귀속 순이익이 -1조728억원이 된 것이 ROE 부호를 결정한 가장 큰 요인입니다.
이 글은 공시 재무제표의 숫자를 계산해 정리한 정보이며, 투자 권유나 주가 전망이 아닙니다.
회사와 자료 기준
이 글에서 쓴 숫자는 모두 LG에너지솔루션이 자사 IR 사이트에 게시한 연결재무제표 감사보고서에서 가져왔습니다. 회사는 2020년 12월 1일 설립되어 제1기(2020년)는 한 달짜리 회계기간이므로, 손익 계산은 2021년부터 2025년까지 5개 회계연도를 대상으로 하고 2020년 말 재무상태표는 평균 자본·자산 계산에만 썼습니다.
| 구분 | 내용 |
|---|---|
| 회사 | 주식회사 LG에너지솔루션 (코스피 상장) |
| 업종 | 이차전지(배터리) 제조 |
| 대상 회계연도 | 2021년(제2기)~2025년(제6기), 연결재무제표 기준 |
| 사용한 보고서 | 제6기(2025) 연결감사보고서(안진회계법인, 2026.3.5) / 제5기(2024) 연결감사보고서 영문본(Deloitte Anjin, 2025.3.5) / 제4기(2023) 연결감사보고서(안진회계법인, 2024.3.7) / 제2기(2021) 연결감사보고서(한영회계법인, 2022.3.7) |
| 2022년·2020년 말 수치 | 각각 제4기·제2기 보고서의 '전기' 열에서 가져옴(제3기·제1기 보고서는 열지 않음) |
| 교차 확인 | 2024년 말·2023년 말 수치는 제6기·제5기·제4기 보고서 간에 모두 일치함 |
| 단위 | 억원(원문 백만원을 100으로 나눔), 비율은 소수점 1자리, 배수는 소수점 2자리 |
| 원문 확인일 | 2026년 11월 1일 |
ROE 5년 추이
| 연도 | 지배주주 귀속 순이익(억원) | 평균 지배주주 자본(억원) | ROE(평균자본) | ROE(기말자본) | 참고: 당기순이익 ÷ 평균 자본총계 |
|---|---|---|---|---|---|
| 2021 | 7,925 | 74,229 | 10.7% | 9.9% | 11.4% |
| 2022 | 7,672 | 133,492 | 5.7% | 4.1% | 5.3% |
| 2023 | 12,372 | 194,664 | 6.4% | 6.1% | 7.3% |
| 2024 | -10,187 | 206,584 | -4.9% | -4.8% | 1.2% |
| 2025 | -10,728 | 206,659 | -5.2% | -5.3% | 0.3% |
ROE는 2021년 10.7%에서 2022년 5.7%로 내려간 뒤 2023년 6.4%로 소폭 올랐고, 2024년 -4.9%, 2025년 -5.2%로 2년 연속 음수입니다. 2022년의 하락은 분자(순이익 7,672억원, 전년 7,925억원)보다 분모가 커진 영향이 큽니다. 지배주주 자본이 2021년 말 7조9,661억원에서 2022년 말 18조7,322억원으로 10조7,661억원 늘었는데, 그중 순이익으로 늘어난 부분은 7,672억원이고 나머지 9조9,989억원은 자본거래에 따른 증가입니다(같은 해 재무활동현금흐름 +11조4,146억원).
2024년과 2025년에는 연결 당기순이익이 각각 3,386억원, 808억원으로 양수인데도 지배주주 ROE는 음수입니다. 비지배지분 귀속 순이익이 1조3,573억원, 1조1,536억원으로 연결 순이익보다 커서, 지배주주 몫이 -1조187억원, -1조728억원이 되었기 때문입니다. 마지막 열처럼 연결 순이익 전체를 평균 자본총계로 나누면 2024년 1.2%, 2025년 0.3%로 부호가 다릅니다. 어느 순이익과 어느 자본을 짝지었는지에 따라 ROE가 달라지는 사례입니다.
ROE는 어디서 왔나: 듀폰 분해
3단계 분해: 순이익률 × 총자산회전율 × 재무레버리지
| 연도 | 순이익률(지배순이익÷매출) | 총자산회전율(매출÷평균자산) | 재무레버리지(평균자산÷평균지배자본) | 세 요소의 곱(=ROE) |
|---|---|---|---|---|
| 2021 | 4.4% | 0.82 | 2.94 | 10.7% |
| 2022 | 3.0% | 0.82 | 2.32 | 5.7% |
| 2023 | 3.7% | 0.81 | 2.15 | 6.4% |
| 2024 | -4.0% | 0.48 | 2.56 | -4.9% |
| 2025 | -4.5% | 0.37 | 3.08 | -5.2% |
2024년 ROE가 전년보다 -11.3%p 움직인 해를 요소별로 보면, 순이익률이 3.7%에서 -4.0%로 -7.6%p, 총자산회전율이 0.81에서 0.48로 -0.32, 재무레버리지가 2.15에서 2.56로 +0.41 변했습니다. 다른 두 요소를 2023년 값에 고정하고 순이익률만 2024년 값으로 바꾸면 ROE는 -6.9%가 되고, 회전율만 바꾸면 3.8%, 레버리지만 바꾸면 7.6%입니다. 즉 2024년 ROE 하락분은 산술적으로 순이익률 변화에서 거의 전부 나왔고, 회전율 하락이 그 폭을 키웠습니다. 레버리지 상승은 2023년 기준값에서는 ROE를 높이는 방향이지만, 순이익률이 음수가 된 뒤에는 레버리지가 클수록 ROE의 음수 폭이 커집니다.
2025년에는 순이익률이 -0.6%p, 회전율이 -0.11, 레버리지가 +0.52 움직여 ROE는 -0.3%p 변했습니다. 순이익률이 음수인 상태에서 레버리지가 커지면 ROE의 음수 폭도 함께 커지는 구조입니다(레버리지만 2025년 값으로 바꾸면 -5.9%). 총자산회전율은 2021~2023년 0.81~0.83에서 2024년 0.48, 2025년 0.37로 낮아졌는데, 평균 자산이 41조8,683억원(2023년)에서 63조7,274억원(2025년)으로 늘어나는 동안 매출은 33조7,455억원에서 23조6,718억원으로 줄었기 때문입니다.
5단계 분해: 세금부담률 × 이자부담률 × 영업이익률 × 회전율 × 레버리지
지배주주 귀속 순이익이 음수인 해에는 세금부담률(순이익÷세전이익)이 음수가 되어 요소별 해석이 어려워지므로, 5단계 분해는 연결 당기순이익과 평균 자본총계를 기준으로 계산했습니다. 그 결과에 '지배주주 귀속 비중(지배순이익÷당기순이익)'과 '자본 구성(평균 자본총계÷평균 지배주주 자본)'을 곱하면 위 표의 지배주주 ROE와 일치합니다. 영업이익은 5개 연도 모두 양수여서 분해를 생략한 해는 없습니다.
| 연도 | 세금부담률 | 이자부담률 | 영업이익률 | 회전율 | 레버리지(총자본) | ROE(총자본) | 지배 귀속 비중 | 자본 구성 | 지배주주 ROE |
|---|---|---|---|---|---|---|---|---|---|
| 2021 | 1.20 | 1.01 | 4.3% | 0.82 | 2.68 | 11.4% | 0.85 | 1.10 | 10.7% |
| 2022 | 0.78 | 0.82 | 4.7% | 0.82 | 2.12 | 5.3% | 0.98 | 1.10 | 5.7% |
| 2023 | 0.80 | 0.94 | 6.4% | 0.81 | 1.86 | 7.3% | 0.76 | 1.15 | 6.4% |
| 2024 | 0.97 | 0.61 | 2.2% | 0.48 | 1.91 | 1.2% | -3.01 | 1.34 | -4.9% |
| 2025 | 0.20 | 0.31 | 5.7% | 0.37 | 2.11 | 0.3% | -13.28 | 1.46 | -5.2% |
2021년 세금부담률이 1.20으로 1을 넘는 것은 당기순이익 9,299억원에 중단영업이익 2,292억원이 포함되어 있기 때문입니다(계속영업이익 7,007억원 기준으로 계산하면 0.90). 2025년은 세전이익 4,141억원에 법인세비용 3,333억원이 잡혀 세금부담률이 0.20으로 가장 낮고, 영업이익 1조3,461억원 중 세전이익으로 남은 비율(이자부담률)도 0.31로 가장 낮습니다. 영업이익과 세전이익의 차이 -9,320억원은 금융수익·비용 순액 -863억원, 기타영업외수익·비용 순액 -8,438억원, 지분법손익 -19억원으로 구성됩니다.
지배주주 귀속 비중은 2021~2023년 0.76~0.98 사이였다가 2024년 -3.01, 2025년 -13.28로 바뀌었습니다. 비지배지분이 자본총계에서 차지하는 비중은 2022년 말 9.0%에서 2023년 말 17.1%, 2024년 말 31.8%, 2025년 말 31.1%로 커졌고, 비지배지분 귀속 순이익은 2023년 4,008억원, 2024년 1조3,573억원, 2025년 1조1,536억원이었습니다.
ROE의 질
| 연도 | 영업활동현금흐름(억원) | 현금전환율(영업CF÷당기순이익) | 영업외손익 비중((세전이익−영업이익)÷세전이익) | 자기주식 취득 |
|---|---|---|---|---|
| 2021 | 9,786 | 1.05 | 1.1% | 재무상태표·현금흐름표에 해당 항목 없음 |
| 2022 | -5,798 | -0.74 | -21.9% | 재무상태표·현금흐름표에 해당 항목 없음 |
| 2023 | 44,442 | 2.71 | -5.9% | 재무상태표·현금흐름표에 해당 항목 없음 |
| 2024 | 51,117 | 15.10 | -64.9% | 재무상태표·현금흐름표에 해당 항목 없음 |
| 2025 | 44,323 | 54.85 | -225.1% | 재무상태표·현금흐름표에 해당 항목 없음 |
현금전환율은 연결 당기순이익 기준으로 계산했습니다(지배주주 순이익이 음수인 해에는 비율의 의미가 없어서입니다). 2022년은 영업활동현금흐름이 -5,798억원으로 순이익 7,798억원과 부호가 달라 -0.74이고, 2024년 15.10배, 2025년 54.85배는 순이익이 영업현금흐름에 비해 매우 작아진 결과입니다. 영업외손익 비중은 2025년 -225.1%로, 세전이익 4,141억원보다 영업외 순손실 9,320억원이 2.25배 큽니다. 2021년은 영업외손익 비중이 +1.1%로 영업이익과 세전이익이 거의 같았습니다.
자기주식 취득으로 자본을 줄여 ROE를 높인 효과는 확인되지 않습니다. 5개 연도 연결재무상태표에 자기주식 항목이 없고 현금흐름표에도 지배기업의 자기주식 취득 항목이 없습니다(2021년 현금흐름표에는 종속기업의 자기주식 취득 1,976억원이 있습니다). 한편 제2기 감사보고서의 강조사항에는 SK온으로부터 받기로 한 일시금 1조원(현재가치 9,922억원)을 2021년 영업수익으로 인식했다는 내용이 있는데, 이 금액은 2021년 매출의 5.6%, 영업이익의 129.1%에 해당합니다.
ROE는 이어질 수 있는 구조인가: 배당·유보·레버리지
| 연도 | 배당성향 | 유보율 | 지속가능성장률(ROE×유보율) | ROA(지배순이익÷평균자산) | ROE−ROA(레버리지 기여) |
|---|---|---|---|---|---|
| 2021 | 0.0% | 100.0% | 10.7% | 3.6% | +7.1%p |
| 2022 | 0.0% | 100.0% | 5.7% | 2.5% | +3.3%p |
| 2023 | 0.0% | 100.0% | 6.4% | 3.0% | +3.4%p |
| 2024 | 산출 불가(순이익 음수) | 100.0% | -4.9%(ROE 음수) | -1.9% | -3.0%p |
| 2025 | 산출 불가(순이익 음수) | 100.0% | -5.2%(ROE 음수) | -1.7% | -3.5%p |
5개 연도 연결현금흐름표와 자본변동표에 지배기업 소유주에 대한 배당금 지급 항목이 없어 배당금을 0으로 두고 계산했습니다(주석 1.5에 기재된 배당은 종속기업이 비지배지분에 지급한 것으로, 2023년 1,974억원, 2024년 2,016억원, 2025년 2조2,975억원입니다). 따라서 유보율은 100%이고 지속가능성장률은 ROE와 같습니다. 2024년과 2025년은 지배주주 순이익이 음수여서 배당성향을 산출할 수 없고, 지속가능성장률도 음수입니다.
ROE에서 ROA를 뺀 값은 2021년 +7.1%p, 2023년 +3.4%p로 양수였다가 2024년 -3.0%p, 2025년 -3.5%p로 음수입니다. ROA가 양수일 때는 레버리지가 ROE를 ROA보다 높이는 방향으로, ROA가 음수일 때는 더 낮추는 방향으로 작용한다는 산술 관계가 그대로 나타납니다. 보조 지표로 ROIC(영업이익×(1−실효세율)÷평균(자본총계+총차입금−현금성자산))를 계산하면 2023년 6.54%, 2024년 1.54%, 2025년 0.58%입니다(2025년 실효세율 80.5%).
다른 비율로 본 재무 상태
| 연도 | 매출(억원) | 매출 성장률 | 영업이익률 | 부채비율(부채÷자본총계) | 유동비율 | 이자보상배율(영업이익÷금융비용) | 이자보상배율(영업이익÷이자지급액) |
|---|---|---|---|---|---|---|---|
| 2021 | 178,519 | - | 4.3% | 171.8% | 100.7% | 2.60 | 10.79 |
| 2022 | 255,986 | 43.4% | 4.7% | 86.0% | 164.3% | 2.34 | 10.09 |
| 2023 | 337,455 | 31.8% | 6.4% | 86.4% | 157.3% | 2.52 | 5.90 |
| 2024 | 256,196 | -24.1% | 2.2% | 94.7% | 127.1% | 0.46 | 0.96 |
| 2025 | 236,718 | -7.6% | 5.7% | 129.0% | 109.7% | 1.22 | 1.54 |
| 연도 | 매출채권회전일수 | 재고자산회전일수(매출원가 기준) | 유형자산 취득(억원) | 잉여현금흐름(영업CF−유형자산 취득, 억원) | 총차입금(억원) | 총차입금−현금성자산(억원) |
|---|---|---|---|---|---|---|
| 2021 | 59.8일 | - | 34,629 | -24,843 | 69,692 | 56,863 |
| 2022 | 54.8일 | 93.3일 | 62,099 | -67,897 | 81,093 | 21,713 |
| 2023 | 53.5일 | 78.5일 | 99,231 | -54,789 | 109,323 | 58,635 |
| 2024 | 71.8일 | 81.7일 | 123,990 | -72,873 | 153,906 | 114,918 |
| 2025 | 71.4일 | 83.6일 | 108,339 | -64,016 | 225,121 | 187,328 |
매출은 2021년 17조8,519억원에서 2023년 33조7,455억원까지 늘었다가 2024년 -24.1%, 2025년 -7.6%로 두 해 연속 줄어 23조6,718억원이 되었습니다. 영업이익률은 2023년 6.4%가 가장 높고 2024년 2.2%가 가장 낮으며 2025년은 5.7%입니다. 금융비용 기준 이자보상배율은 2024년 0.46배로 영업이익이 금융비용보다 작았고, 2025년은 1.22배입니다(금융비용에는 이자 외 항목이 포함되므로 현금흐름표의 이자지급액 기준도 함께 적었습니다).
부채비율은 2022년 말 86.0%에서 2025년 말 129.0%로, 총차입금은 8조1,093억원에서 22조5,121억원으로 늘었습니다. 유동비율은 2022년 말 164.3%에서 2025년 말 109.7%로 낮아졌습니다. 유형자산 취득액은 5년 합계 42조8,288억원으로 같은 기간 영업활동현금흐름 합계 14조3,869억원의 약 3배이며, 잉여현금흐름은 5개 연도 모두 음수입니다. 재고자산회전일수는 매출원가를 원문에서 확인한 2022년 이후만 계산했고, 2021년 매출채권회전일수는 2020년 말 매출채권을 기초값으로 썼습니다.
ROE 읽을 때 주의할 점
- 어느 순이익·어느 자본인지 먼저 확인합니다. 이 회사처럼 비지배지분이 자본의 30% 안팎이고 비지배지분 귀속 이익이 큰 경우, 연결 순이익÷자본총계(2025년 0.3%)와 지배주주 순이익÷지배주주 자본(-5.2%)은 부호까지 다릅니다. 주주 입장의 ROE는 후자입니다.
- 자본이 줄어서 오르는 ROE와 이익이 늘어서 오르는 ROE는 다릅니다. 자기주식 취득·소각이나 대규모 배당은 분모를 줄여 ROE를 높입니다. 이 회사는 5년간 그런 항목이 없었고 반대로 2022년 자본거래로 자본이 10조원 가까이 늘어 ROE가 내려간 사례입니다.
- 일회성 항목이 들어간 해는 따로 봅니다. 2021년에는 영업수익으로 인식한 일시금 9,922억원과 중단영업이익 2,292억원이 있었습니다. 중단영업이익만 제외해도 2021년 ROE는 10.7%에서 7.6%(5,633억원 ÷ 7조4,229억원)로 달라집니다.
- 레버리지는 ROA 부호에 따라 반대로 작용합니다. 재무레버리지 3.08배(2025년)는 ROA가 양수면 ROE를 세 배 가까이 키우지만, ROA가 -1.7%인 해에는 ROE를 -5.2%로 끌어내립니다. 업종별로 레버리지 수준이 다르므로 다른 업종 회사와 ROE 숫자만 비교하는 것은 의미가 제한됩니다.
계산 기준
| 항목 | 산식 | 입력값 출처 |
|---|---|---|
| ROE(평균자본) | 지배기업 소유주 귀속 당기순이익 ÷ (기초 지배기업 소유주지분 + 기말 지배기업 소유주지분) ÷ 2 | 연결손익계산서, 연결재무상태표 |
| ROE(기말자본) | 지배기업 소유주 귀속 당기순이익 ÷ 기말 지배기업 소유주지분 | 같음 |
| 순이익률 / 총자산회전율 / 재무레버리지 | 지배순이익÷매출 / 매출÷평균 자산총계 / 평균 자산총계÷평균 지배주주 자본 | 같음 |
| 5단계 요소 | 당기순이익÷세전이익, 세전이익÷영업이익, 영업이익÷매출, 매출÷평균자산, 평균자산÷평균 자본총계 | 연결손익계산서 |
| 지배 귀속 비중 / 자본 구성 | 지배순이익÷당기순이익 / 평균 자본총계÷평균 지배주주 자본 | 같음 |
| 현금전환율 / 영업외손익 비중 | 영업활동현금흐름÷당기순이익 / (세전이익−영업이익)÷세전이익 | 연결현금흐름표, 연결손익계산서 |
| 배당성향 / 유보율 / 지속가능성장률 | 배당금(0)÷지배순이익 / 1−배당성향 / ROE×유보율 | 연결현금흐름표·자본변동표에 지배주주 배당 항목 없음 |
| ROA / ROIC | 지배순이익÷평균 자산총계 / 영업이익×(1−법인세비용÷세전이익)÷평균(자본총계+차입금(유동+비유동)−현금및현금성자산) | 연결재무제표 |
| 부채비율 / 유동비율 / 이자보상배율 | 부채총계÷자본총계 / 유동자산÷유동부채 / 영업이익÷금융비용(보조: ÷이자의 지급) | 연결재무상태표, 연결손익계산서, 연결현금흐름표 |
| 매출채권·재고자산 회전일수 | 평균 매출채권÷매출×365 / 평균 재고자산÷매출원가×365 | 연결재무상태표, 연결손익계산서 |
| 잉여현금흐름 | 영업활동현금흐름 − 유형자산의 취득 | 연결현금흐름표 |
| 단위 환산 | 원문 백만원 ÷ 100 = 억원, 반올림은 표시 단계에서만 | - |
시장 지표(PBR·PER)는 이 글에서 다루지 않았습니다. 회사 IR 또는 거래소 공식 자료에서 연말 시가총액을 직접 확인하지 못했기 때문입니다. 같은 업종 비교도 다른 회사의 원문을 같은 기준으로 열어 확인하지 않아 생략했습니다.
자주 묻는 질문
ROE는 무엇을 나타내는 숫자인가요?
ROE(자기자본이익률)는 한 해 순이익을 주주 자본으로 나눈 비율입니다. 주주가 맡긴 자본 100원당 그 해 몇 원의 이익이 났는지를 뜻합니다. 연결재무제표에서는 지배기업 소유주 귀속 순이익을 지배기업 소유주지분으로 나누는 것이 주주 입장의 ROE입니다.
평균 자본과 기말 자본 중 무엇으로 나누나요?
순이익은 1년 동안 쌓인 값이고 자본은 특정 시점의 값이므로, 기초와 기말의 평균으로 나누는 방식이 흔히 쓰입니다. 자본이 한 해 사이 크게 변하면 두 방식의 차이가 커집니다. 이 글의 2022년처럼 자본이 두 배 이상 늘어난 해에는 평균자본 기준 5.7%, 기말자본 기준 4.1%로 차이가 났습니다.
듀폰 분해는 왜 하나요?
ROE 하나만 보면 이익이 늘어서 올랐는지, 자산을 더 빨리 돌려서 올랐는지, 빚을 더 써서 올랐는지 구분할 수 없습니다. ROE를 순이익률·총자산회전율·재무레버리지의 곱으로 쪼개면 각 요소가 어느 방향으로 얼마나 움직였는지 산술적으로 확인할 수 있습니다.
출처(실제로 연 원문)
- 제6기(2025) 연결재무제표에 대한 감사보고서 (LG에너지솔루션 IR)
- 제5기(2024) 연결재무제표 감사보고서 영문본 (LG에너지솔루션 IR)
- 제4기(2023) 연결재무제표에 대한 감사보고서 (LG에너지솔루션 IR)
- 제2기(2021) 연결재무제표에 대한 감사보고서 (LG에너지솔루션 IR)
K-Brief는 금융투자업자가 아니며 이 글은 특정 종목의 매매를 권유하지 않습니다. 수치는 공시 자료 기준이며 계산 과정의 오류가 있을 수 있으니 원문에서 확인하세요.
작성 기준일: 2026년 11월 1일